
Kehidupan finansial dapat berubah dalam waktu singkat. Penghasilan yang biasanya cukup untuk memenuhi kebutuhan mungkin terasa terbatas ketika harga barang meningkat, tanggungan keluarga bertambah, atau muncul pengeluaran yang tidak direncanakan. Dalam keadaan seperti ini, kemampuan menyesuaikan diri menjadi sama pentingnya dengan jumlah uang yang diterima.
Banyak orang berfokus mencari penghasilan lebih besar, tetapi belum sempat mengevaluasi bagaimana uang tersebut digunakan. Akibatnya, pendapatan tambahan terkadang hanya menutupi pengeluaran yang terus meningkat tanpa memperkuat kondisi finansial secara keseluruhan.
Padahal, kesiapan keuangan dibangun melalui beberapa hal yang saling mendukung: pemahaman terhadap arus uang, kebiasaan menyimpan dana, pengendalian kewajiban, dan kemampuan menilai risiko. Semua itu dapat dimulai secara bertahap, sesuai kondisi masing-masing.
Mengapa Kesiapan Lebih Penting daripada Sekadar Saldo?
Saldo rekening menunjukkan jumlah uang pada suatu waktu, tetapi tidak selalu menggambarkan keadaan keuangan secara menyeluruh. Seseorang mungkin memiliki saldo cukup besar, sementara sebagian uang tersebut sebenarnya sudah dialokasikan untuk cicilan, tagihan, atau kebutuhan keluarga pada minggu berikutnya.
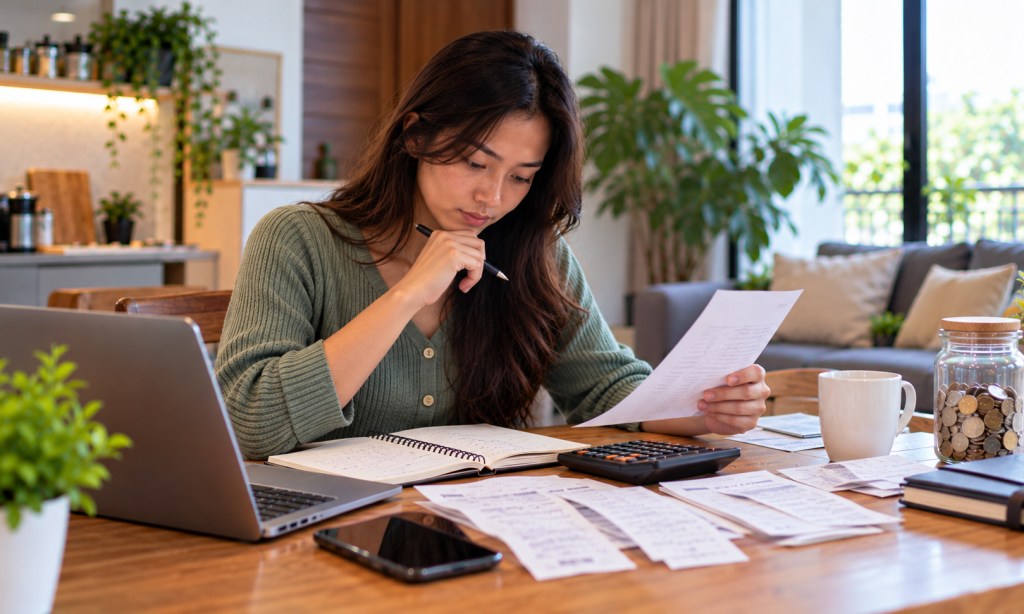
Karena itu, penting untuk mengetahui berapa banyak dana yang benar-benar tersedia setelah seluruh kewajiban diperhitungkan. Catatan sederhana mengenai pendapatan dan pengeluaran dapat membantu memperjelas keadaan tersebut.
Cobalah meninjau transaksi selama satu bulan. Perhatikan pengeluaran rutin, biaya tidak terduga, dan pembelian kecil yang sering terlewat dari ingatan. Dari sana, akan lebih mudah menentukan bagian anggaran yang perlu dipertahankan atau disesuaikan.
Tujuannya bukan mengawasi setiap rupiah secara berlebihan, melainkan memahami pola penggunaan uang agar keputusan berikutnya menjadi lebih terarah.
Lima Manfaat dari Perencanaan Keuangan yang Teratur
Perencanaan yang sesuai dengan kebutuhan dapat memberikan sejumlah manfaat nyata dalam kehidupan sehari-hari.
- Mengurangi kebingungan saat membayar tagihan. Jadwal pembayaran dan alokasi dana yang jelas membantu mencegah kewajiban terlewat.
- Membantu mengenali kebocoran anggaran. Pengeluaran berulang yang kurang bermanfaat dapat ditemukan lebih cepat.
- Mendukung kebiasaan menabung. Dana disisihkan berdasarkan rencana, bukan hanya jika masih ada sisa penghasilan.
- Membatasi ketergantungan pada pinjaman. Cadangan keuangan dapat membantu menghadapi kebutuhan mendadak tanpa langsung berutang.
- Membuat tujuan lebih realistis. Rencana untuk pendidikan, tempat tinggal, atau kebutuhan keluarga dapat disesuaikan dengan kemampuan aktual.
Manfaat tersebut akan lebih terasa jika perencanaan dilakukan secara fleksibel. Anggaran tidak harus selalu sama setiap bulan karena kebutuhan dan pendapatan dapat berubah. Yang penting, perubahan dilakukan dengan pertimbangan yang jelas.
Ketika Pengeluaran Tidak Lagi Sejalan dengan Pendapatan
Ada kalanya masalah finansial muncul karena biaya hidup meningkat lebih cepat daripada penghasilan. Dalam situasi ini, mengurangi pengeluaran kecil mungkin membantu, tetapi belum tentu cukup untuk menyelesaikan seluruh persoalan.
Langkah awalnya adalah memisahkan kebutuhan yang tidak bisa ditunda dari pengeluaran yang masih fleksibel. Biaya tempat tinggal, makanan, kesehatan, transportasi penting, dan kewajiban pembayaran perlu mendapatkan prioritas.
Selanjutnya, tinjau pengeluaran yang dapat dikurangi sementara. Langganan yang jarang digunakan, pembelian impulsif, atau aktivitas hiburan dengan biaya tinggi dapat dievaluasi tanpa harus menghilangkan seluruh kesenangan.
Jika kebutuhan pokok tetap melebihi pendapatan, pertimbangkan pilihan lain seperti meningkatkan keterampilan, mencari peluang kerja tambahan yang realistis, atau meninjau kembali persyaratan pembayaran utang dengan pihak terkait. Mengakui bahwa anggaran sedang tidak seimbang merupakan langkah awal untuk memperbaikinya.
Menyiapkan Dana untuk Situasi yang Tidak Terduga
Keadaan darurat tidak selalu datang ketika kondisi keuangan sedang baik. Kehilangan pekerjaan, kebutuhan kesehatan, atau kerusakan barang penting dapat mengharuskan seseorang mengeluarkan uang dalam waktu singkat.
Dana darurat membantu mengurangi tekanan ketika kejadian seperti itu muncul. Simpanan ini dapat dibangun sedikit demi sedikit, dimulai dari jumlah yang tidak mengganggu kebutuhan utama. Seiring waktu, targetnya dapat ditingkatkan berdasarkan biaya hidup dan tanggungan.
Pisahkan dana tersebut dari uang belanja harian agar tidak mudah terpakai untuk pembelian yang kurang penting. Jika pendapatan tidak tetap, manfaatkan periode ketika pemasukan lebih tinggi untuk memperkuat cadangan sebelum memasuki bulan yang lebih sulit.
Bijak Menentukan Pilihan di Dunia Digital
Beragam layanan kini tersedia melalui internet, termasuk platform transaksi dan hiburan. Kemudahan akses membuat keputusan dapat diambil dengan cepat, tetapi konsumen tetap perlu memahami ketentuan dan risiko setiap layanan.
Saat mengevaluasi platform seperti QQMACAN, periksa informasi penyedia, aturan penggunaan, biaya transaksi, dan perlindungan data pribadi. Jangan menjadikan promosi atau klaim hasil sebagai satu-satunya dasar untuk mengambil keputusan.
Beberapa prinsip yang patut dijaga adalah:
- Jangan membagikan kata sandi atau kode verifikasi kepada orang lain.
- Baca ketentuan sebelum melakukan transaksi.
- Hindari tawaran yang menjanjikan keuntungan pasti tanpa bukti yang dapat diperiksa.
- Tetapkan batas pengeluaran berdasarkan kemampuan finansial.
- Jangan menggunakan uang kebutuhan pokok, dana darurat, atau uang pinjaman untuk aktivitas berisiko.
Apabila suatu platform menyediakan aktivitas taruhan atau perjudian, pahami bahwa kerugian dapat terjadi dan hasilnya tidak dijamin. Aktivitas tersebut bukan pengganti pekerjaan, tabungan, ataupun strategi yang dapat diandalkan untuk membangun kestabilan finansial.
Evaluasi Berkala Membuat Rencana Tetap Relevan
Perencanaan keuangan perlu mengikuti perubahan kehidupan. Tanggung jawab keluarga, tempat tinggal, pekerjaan, dan kebutuhan kesehatan dapat mengubah prioritas seseorang dari waktu ke waktu.
Luangkan waktu pada akhir bulan untuk memeriksa pengeluaran, tabungan, dan kewajiban yang masih berjalan. Jika ada bagian yang tidak sesuai rencana, cari penyebabnya sebelum menentukan perubahan. Evaluasi sederhana tetapi rutin lebih bermanfaat daripada membuat rencana besar yang jarang dijalankan.
Pada akhirnya, kesiapan finansial bukan ditentukan oleh satu keputusan atau besarnya pendapatan semata. Kebiasaan memahami kondisi uang, mempersiapkan dana cadangan, dan menilai risiko secara rasional membantu seseorang menghadapi perubahan dengan lebih percaya diri. Dengan langkah yang realistis dan konsisten, keuangan dapat menjadi fondasi yang lebih kuat bagi kebutuhan hari ini maupun rencana masa depan.